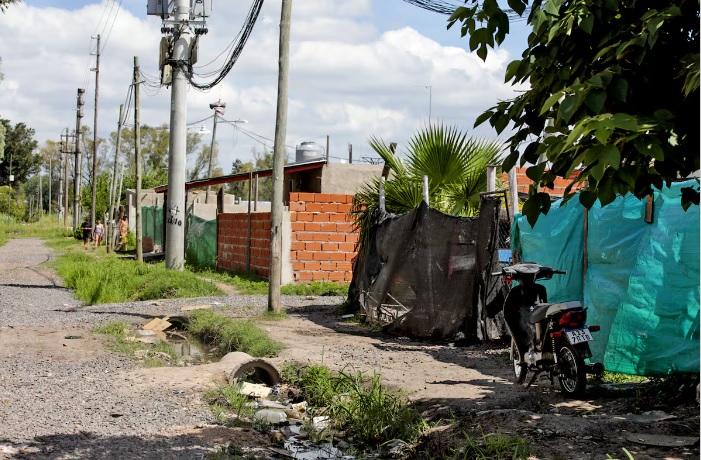
Un relevamiento realizado en barrios populares de la Ciudad de Buenos Aires mostró a qué áreas se destinan los créditos. Los resultados demostraron que crece el uso de tarjetas y préstamos para cubrir saldos acumulados.
En los barrios populares de la ciudad de Buenos Aires, la compra de alimentos y medicamentos, el pago de servicios y la cancelación de saldos anteriores aparecen entre los principales destinos de las deudas de los hogares. El secretario general del Movimiento Evita en la ciudad de Buenos Aires, Jonathan Tea, presentó los resultados del estudio realizado por la organización de forma conjunta con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires (UBA).
Según el informe, 7 de cada 10 hogares relevados tienen deudas. El 72% usa tarjetas de crédito, préstamos personales o ambos recursos. En tanto, el 54% destinó esos fondos a gastos de salud. El 44% de los hogares se endeudó para pagar impuestos y servicios. “El problema es que la gente no llega a fin de mes”, afirmó Tea. Según explicó, esa falta de ingresos empuja a buscar dinero en distintas fuentes.
El secretario general sostuvo que el endeudamiento responde a una caída de los ingresos familiares. “La gente no llega y se termina endeudando como puede”, vinculó los gastos sanitarios con la compra de medicamentos. Y planteó que muchas familias no usan créditos para consumos no esenciales. “No es una discusión técnico-financiera”, señaló.
Tarjetas y préstamos para cubrir saldos previos
El relevamiento indicó que el 71,3% de quienes usan tarjeta pidió dinero prestado para cubrir saldos acumulados. Además, el 56% de las personas con deuda de tarjeta no está al día. Entre quienes tomaron préstamos personales, la mora alcanza al 66%.
Tea describió una secuencia de refinanciaciones y nuevos créditos. “Es una rueda que no para nunca”, expresó. La mitad de los hogares endeudados combina tarjetas de crédito y préstamos personales. El 14% solo tiene deudas de tarjeta y el 34% solo mantiene préstamos.
Informalidad y acceso al crédito
De acuerdo con el relevamiento, el 66% de los hogares encuestados tiene integrantes que trabajan en la informalidad. El dirigente señaló que esos trabajadores enfrentan barreras para acceder a préstamos bancarios. Por eso, recurren a billeteras virtuales, comercios barriales, familiares y prestamistas locales.
Tea valoró la existencia de crédito para sectores antes excluidos. Aun así, advirtió que esos recursos cubren necesidades básicas y no actividades productivas. “Si la gente utiliza o se endeuda para comprar alimentos es porque no llega a fin de mes”, afirmó.
Prestamistas barriales y cobros extorsivos
Tea afirmó que los prestamistas barriales cobran entre 20% y 30% mensual por créditos de montos pequeños. Según explicó, las familias aceptan esas condiciones frente a gastos urgentes. Los préstamos suelen oscilar entre $150.000 y $300.000.
El secretario general del Movimiento Evita en CABA alertó sobre amenazas y mecanismos de cobro violentos. “Que te amenacen a tu familia es una situación muy grave”, expresó.
Tea propuso crear un registro sobre las fuentes de endeudamiento y reforzar la intervención estatal ante extorsiones. También anticipó un relevamiento nacional junto con universidades de todo el país.